
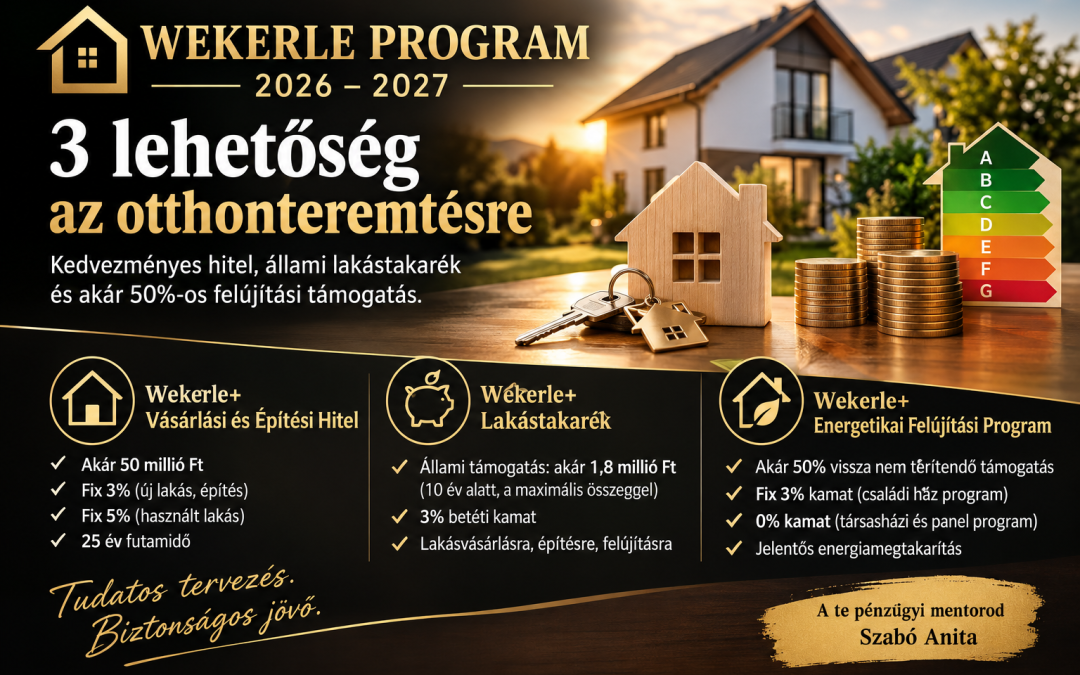
Wekerle Program 2026–2027: kedvezményes lakáshitel, állami lakástakarék és akár 50%-os felújítási támogatás – mutatjuk a részleteket!
Új lehetőségek nyílhatnak meg a lakásvásárlók, az építkezők, a megtakarítók és a felújítást tervezők előtt. A Wekerle Program három fontos területet fog össze: az otthonteremtést, a lakáscélú előtakarékosságot és az energetikai korszerűsítést.
A 2026. október 27-én ismertetett bejelentések és a hivatalos tájékoztató oldal alapján összegyűjtöttem, mit érdemes tudni az új konstrukciókról, mikor indulnak, milyen összegekkel lehet számolni, és mire érdemes már most felkészülni.
Ha lakást vásárolnál, családi házat építenél, korszerűsítenéd az otthonodat, vagy szeretnéd időben összegyűjteni a szükséges önerőt, érdemes végigolvasnod ezt az összefoglalót!
1. Mi az a Wekerle Program?
A Wekerle Program célja, hogy több ember számára váljon elérhetővé a saját otthon, miközben a meglévő lakóingatlanok energetikai állapota is javul, és ismét támogatást kap a lakáscélú megtakarítás.
A program három fő pillérből áll:
- Wekerle+ Vásárlási és Építési Hitel: kedvezményes finanszírozás lakásvásárláshoz és építkezéshez.
- Wekerle+ Lakástakarék: állami támogatással segített, rendszeres lakáscélú megtakarítás.
- Wekerle+ Energetikai Felújítási Program: kedvezményes hitel és vissza nem térítendő támogatás az otthonok korszerűsítésére.
A tervek szerint a lakhatási programok mellett megfizethető bérlakások és kollégiumi férőhelyek építésére is jelentős források jutnak. A bejelentések szerint 2027-ben 30 milliárd forint uniós fejlesztési forrást fordítanának erre a célra, a következő években pedig további 550 millió eurónyi uniós forrással számolnak.
A cél nem csupán az egyéni lakásvásárlás támogatása, hanem a lakáskínálat bővítése és a megfizethető lakhatás feltételeinek javítása is.
2. Wekerle+ Vásárlási és Építési Hitel – akár 50 millió forint lakáscélra
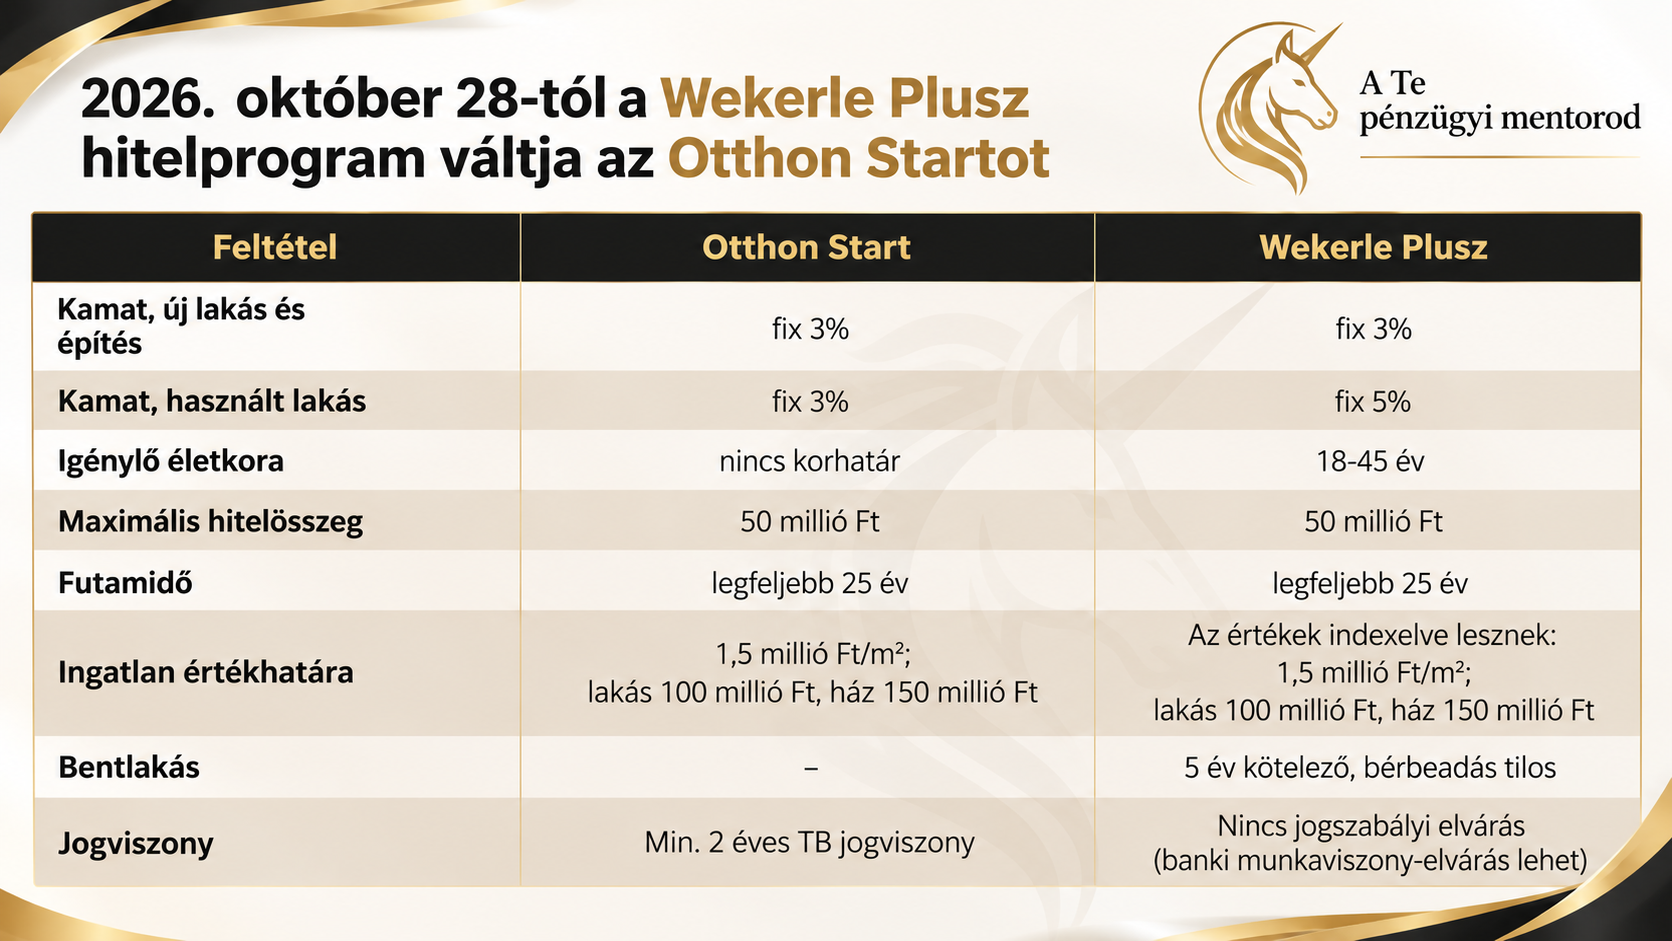
Az egyik legfontosabb változás a lakásvásárlási és építési hitel feltételeit érinti. A konstrukció az Otthon Start program helyébe lép, de több ponton módosulnak a jogosultsági feltételek.
A hivatalos tájékoztató szerint a program 2026. október 28-án indul.
______ Kik igényelhetik?______
A bejelentett feltételek alapján a hitel 18 éves kortól a 45 éves kor betöltéséig lesz elérhető.
A konstrukció fontosabb jellemzői:
- Maximális hitelösszeg: 50 millió forint.
- Maximális futamidő: 25 év.
- Új építésű lakás vásárlására vagy építésre: fix évi 3%-os kamat.
- Használt lakás vásárlására: fix évi 5%-os kamat.
- Nem szükséges gyermekvállalást vagy házasságot vállalni.
- A tájékoztató szerint többéves társadalombiztosítási jogviszony sem általános előfeltétel.
Ez különösen azoknak lehet fontos, akik első saját otthonukat szeretnék megszerezni, de nem terveznek gyermeket, nem házasok, vagy nem rendelkeznek a hagyományos támogatott konstrukcióknál megszokott hosszú TB-jogviszonnyal.
______ Mi a különbség az új és a használt lakás között? ______
Ez az egyik legfontosabb tudnivaló!
Új építésű lakás vásárlása vagy építkezés esetén a kamat 3%, használt lakás vásárlásakor pedig 5%.
A korábbi elképzelésekhez képest tehát lényeges különbség, hogy nem minden lakáscél esetén ugyanaz a kamat.
Nézzünk egy egyszerű példát!
Ha 30 millió forint hitelt vennél fel 25 évre, végig fix kamatozással, akkor az elméleti havi annuitásos törlesztőrészlet megközelítőleg:
| Hitel célja | Éves kamat | Becsült havi törlesztő |
|---|---|---|
| Új lakás vagy építkezés | 3% | 142 300 Ft |
| Használt lakás | 5% | 175 400 Ft |
A példában nem szerepelnek a banki díjak és egyéb költségek, és a számítás nem banki ajánlat. A tényleges törlesztés a végleges szerződési feltételektől függ.
A különbség havonta körülbelül 33 ezer forint, ami hosszú távon már jelentős összeg lehet.
______ Milyen értékű ingatlan vásárolható? ______
A hivatalos tájékoztatóban szereplő értékhatárok:
-
Lakás vételára vagy bekerülési költsége legfeljebb 100 millió forint.
-
Egylakásos lakóépület, például családi ház esetén legfeljebb 150 millió forint.
-
Négyzetméterenként legfeljebb 1,5 millió forintos értékhatár.
A tájékoztató szerint az értékhatárok 2028-tól indexálhatók az előző évi megfelelő árindexek alapján.
______ Mi történik, ha nem elegendő a jövedelmed? ______
A konstrukció egyik fontos lehetősége, hogy megfelelő feltételek mellett a szülő vagy a testvér adóstársként bevonható.
Ez segíthet azoknak, akik önállóan nem rendelkeznek elegendő igazolt jövedelemmel a szükséges hitelösszeghez.
Fontos azonban, hogy az adóstárs bevonása nem jelent automatikus hiteljóváhagyást. A banki hitelképességi vizsgálatot, a jövedelmi és egyéb feltételeket továbbra is teljesíteni kell.
A meglévő ingatlantulajdon szintén fontos szempont. Az 50%-ot meghaladó tulajdoni hányad főszabály szerint kizáró feltétel lehet, ugyanakkor a hivatalos tájékoztató meghatározott kivételeket is felsorol, például a 30 millió forint alatti értékű lakás esetében.
______ Öt évig valóban ott kell laknod! ______
A kedvezményes hitelhez kötelező vállalás kapcsolódik: a megvásárolt vagy felépített ingatlanban öt éven át életvitelszerűen kell lakni.
Ez azt jelenti, hogy a konstrukció nem befektetési célú, bérbeadásra szánt lakások megszerzését támogatja.
Az ingatlan bérbeadása és más célú hasznosítása a tájékoztató szerint nem megengedett.
______ Mikor érdemes elkezdened a felkészülést? ______
Ha 18–45 év közötti vagy, és lakásvásárlást tervezel, érdemes már most átnézni a jövedelmedet, a meglévő hiteleidet, a megtakarításodat és a kiszemelt ingatlan árát. Így könnyebben kiderülhet, milyen összegű hitel lehet reális számodra.
3. Wekerle+ Lakástakarék – ismét állami támogatással gyűjtheted az önerőt
Sok lakásvásárlónak nem feltétlenül a havi törlesztőrészlet jelenti a legnagyobb problémát, hanem az önerő előteremtése.
A lakástakarék ezt a célt szolgálja: rendszeres befizetésekkel, előre tervezhető módon gyűjthetsz pénzt lakásvásárlásra, építkezésre vagy későbbi korszerűsítésre.
A hivatalos tájékoztató szerint az új lakástakarék állami támogatási rendszere 2027 januárjától indulhat.
______ Hogyan működik az új támogatás? ______
A bejelentett rendszerben az állami támogatás mértéke a megtakarítási időszaktól függ:
-
Az első öt évben a befizetések 10%-a, évente legfeljebb 120 000 forint támogatás.
-
A hatodik évtől a tizedik évig a befizetések 20%-a, évente legfeljebb 240 000 forint támogatás.
-
A tájékoztató legalább 3%-os betéti kamattal számol.
A támogatás tehát nem azonos mértékű a teljes megtakarítási időszakban.
Nézzük meg egy konkrét példán!
Tegyük fel, hogy havonta 100 000 forintot teszel félre.
| Időszak | Saját befizetés | Éves állami támogatás |
|---|---|---|
| 1–5. év | 1 200 000 Ft/év | 120 000 Ft/év |
| 6–10. év | 1 200 000 Ft/év | 240 000 Ft/év |
Tíz év alatt a saját befizetésed összesen 12 millió forint. Ehhez a maximális támogatási összegekkel számolva további 1,8 millió forint állami támogatás társulhat.
Ez összesen 13,8 millió forintot jelent a betéti kamatok és az esetleges további szerződéses előnyök előtt.
A ténylegesen elérhető összeg a végleges feltételektől, a jogosult befizetésektől és a szerződéstől függ.
______ Mire használhatod fel? ______
A tervek szerint a megtakarítás lakásvásárlásra, lakásépítésre és energiahatékony felújításra is fordítható.
A konstrukció különösen azoknak lehet érdekes, akik még nem tudnak lakást vásárolni, de szeretnének tudatosan felkészülni rá.
Ha például most kezdesz el takarékoskodni, a következő években összegyűlő pénz később az önerőd egy részét biztosíthatja.
A lakástakarék tehát nemcsak megtakarítási termék lehet, hanem a hosszú távú otthonteremtési stratégia része is.
4. Wekerle+ Energetikai Felújítási Program – akár 50% vissza nem térítendő támogatás
A program harmadik pillére a már meglévő lakóingatlanok korszerűsítését segíti.
Ennek célja, hogy a lakások és családi házak energiahatékonyabbá váljanak, csökkenjen az energiafogyasztásuk, és hosszú távon kedvezőbb legyen a fenntartásuk.
A program két fő részből áll:
- Családi Ház Program.
- Társasházi és Panel Program.
A konstrukciókat eltérő feltételekkel tervezik elindítani.
______ Családi Ház Program – indulás 2027 februárjában ______
A hivatalos tájékoztató szerint családi házak, sorházak, ikerházak, valamint meghatározott kis lakásszámú épületek egyedi fűtésű lakásai is érintettek lehetnek.
A főbb feltételek:
-
Legfeljebb 15 millió forintos hitel.
-
Legfeljebb 15 éves futamidő.
-
Fix évi 3%-os kamat.
-
Az ingatlan felújítás előtti energetikai besorolásától függően 30–50%-os vissza nem térítendő támogatás.
-
A hitelösszegen felül 5% önerő, legfeljebb 500 000 forint.
A programot a tájékoztató életkortól függetlenül elérhetőként mutatja be.
______ Hogyan működik a támogatás? ______
A támogatás mértéke az ingatlan felújítás előtti energetikai besorolásától függ.
| Energetikai besorolás | Vissza nem térítendő támogatás | 15 millió Ft-os hitel példájánál fennmaradó hitel |
|---|---|---|
| A–C | 0% | 15 000 000 Ft |
| D–G | 30% | 10 500 000 Ft |
| H–I | 50% | 7 500 000 Ft |
A számítás azt feltételezi, hogy a maximális, 15 millió forintos hitelösszeget veszik igénybe, és az adott besoroláshoz tartozó támogatás teljes egészében alkalmazható.
A támogatás a hitel tőkéjének előtörlesztésével csökkenti a visszafizetendő tartozást.
Ez különösen fontos: a támogatás nem feltétlenül úgy működik, hogy a teljes összeget előre megkapod a felújításhoz. A program leírása szerint a támogatást a hitel tőkeösszegéből írják jóvá.
______ Milyen felújításokra használható fel? ______
A hivatalos tájékoztató szerint többek között az alábbi munkák jöhetnek szóba:
-
Homlokzati és egyéb hőszigetelés.
-
Nyílászárók cseréje.
-
Korszerű világítás kialakítása.
-
Árnyékolók felszerelése.
-
Használati melegvíz-rendszer korszerűsítése.
-
Hőszivattyú telepítése.
-
Hatékony split klímaberendezés.
-
Hőszabályozó radiátorszelepek.
-
Napelem telepítése, a meghatározott támogatási korláton belül.
-
Energetikai tervezés, műszaki ellenőrzés és pályázati tanácsadás.
A tájékoztató alapján a gázkazán nem tartozik a támogatható tételek közé.
A 30%-os energiamegtakarítás kulcsfontosságú!
A támogatás igénybevételének fontos feltétele, hogy a felújítás eredményeként legalább 30%-os energiamegtakarítás valósuljon meg.
Ennek igazolásához a felújítás előtt és után energetikai tanúsítvány szükséges. A beruházás költségeit számlákkal kell igazolni.
Ezért a felújítás tervezését érdemes energetikai szakemberrel kezdeni. Nem elegendő egyszerűen kiválasztani néhány korszerűsítési munkát: azt is meg kell vizsgálni, hogy ezek együttesen teljesítik-e az elvárt megtakarítási szintet.
5. Társasházi és Panel Program – a lakóközösségek is segítséget kaphatnak
A felújítási program másik fontos eleme a társasházak és lakásszövetkezetek energetikai korszerűsítését célozza.
Ez különösen fontos a panelházak és a régebbi téglából épült társasházak esetében, ahol a közös épületrészek korszerűsítése jelentős beruházást igényelhet.
A program tervezett indulása 2027 márciusa.
______ Mekkora összeggel lehet számolni? ______
A hivatalos tájékoztató szerint:
-
Panelépületeknél legfeljebb 4 millió forint hitel juthat lakásonként.
-
Téglaépítésű társasházaknál legfeljebb 5 millió forint hitel juthat lakásonként.
-
A hitel kamata 0%.
-
A futamidő 15–20 év.
-
A lakásonkénti önerő 200 000 forint.
A támogatás itt is az épület felújítás előtti energetikai besorolásához kapcsolódik.
A D–G besorolású épületeknél 30%, a H–I besorolásúaknál 50% vissza nem térítendő támogatással számol a tájékoztató. Az A–C besorolású épületek nem tartoznak a társasházi és panelprogram támogatási körébe.
______ Milyen munkálatokra lehet felhasználni? ______
A felsorolt célok közé tartozik többek között:
-
Hőszigetelés és nyílászárócsere.
-
Világítás korszerűsítése.
-
Használati melegvíz-rendszerek fejlesztése.
-
Hőközpontok és távhőre csatlakozás korszerűsítése.
-
Házközponti fűtés fejlesztése.
-
Költségmegosztók és termosztatikus radiátorszelepek.
-
Liftek energetikai korszerűsítése.
-
Hőszivattyús klímaberendezések.
-
Napelemek és akadálymentesítés a meghatározott támogatási korláton belül.
-
Tervezés, műszaki ellenőrzés és pályázati tanácsadás.
A társasházak esetében a közös képviseletnek és a lakóközösségnek érdemes időben elkezdenie az igények felmérését, hiszen a nagyobb energetikai beruházásokhoz előzetes tervezésre és megfelelő döntésekre van szükség.
6. Az új lakások 5%-os áfája is fontos szerepet kap
A lakásvásárlási lehetőségek mellett az új építésű ingatlanok áfája is lényeges szempont.
A Portfolio beszámolója szerint az új építésű lakásokra vonatkozó 5%-os áfakulcs határozatlan időre történő fenntartását jelentették be.
Ez a lakásvásárlók és az ingatlanfejlesztők szempontjából egyaránt fontos lehet, hiszen a kiszámíthatóbb adózási környezet a lakásépítések tervezését is segítheti.
Ugyanakkor érdemes különválasztani az áfa mértékét és a tényleges vételárat. Az alacsonyabb áfakulcs önmagában nem garantálja, hogy egy új lakás olcsóbb lesz, hiszen az árakat az építési költségek, a telekárak, a kereslet és a fejlesztői döntések is befolyásolják.
A vásárlás előtt ezért mindig a teljes vételárat, a finanszírozást és a szerződéses feltételeket együtt érdemes vizsgálni.
7. Hogyan kapcsolódnak egymáshoz a programok?
A három pillér különböző élethelyzetekre adhat választ.
Ha még nincs saját lakásod: a lakástakarék segíthet az önerő összegyűjtésében, a Wekerle+ Vásárlási és Építési Hitel pedig a vételár finanszírozásában.
Ha már van saját otthonod, de korszerűsítenéd: a felújítási program kínálhat lehetőséget az energiahatékonyság javítására.
Ha társasházban élsz: a közös épület energetikai felújítására szolgáló program lehet releváns.
Ha hosszú távra tervezel: a rendszeres megtakarítás, a megfelelő hitel és az energetikai korszerűsítés egymást kiegészítő elemei lehetnek a pénzügyi terveidnek.
Fontos azonban, hogy a különböző programok nem feltétlenül kombinálhatók korlátozás nélkül. Minden esetben a végleges jogosultsági szabályok és szerződéses feltételek alapján kell megvizsgálni, hogy egy adott élethelyzetben mely lehetőségek vehetők igénybe együtt.
8. Mikor indulnak az egyes programok?
A jelenlegi hivatalos tájékoztató és a bejelentések alapján a következő időpontokkal érdemes számolni:
| Program | Tervezett indulás |
|---|---|
| Wekerle+ Vásárlási és Építési Hitel | 2026. október 28. |
| Wekerle+ Lakástakarék | 2027. január |
| Wekerle+ Családi Ház Program | 2027. február |
| Wekerle+ Társasházi és Panel Program | 2027. március |
Az időpontok a programok aktuális tájékoztatásán alapulnak. Az igénylések tényleges megkezdését a végleges jogszabályok, a banki feltételek és az ügyintézési folyamatok is befolyásolhatják.
9. Mit érdemes már most megtenned?
Bár nem minden program indul azonnal, a felkészülést nem érdemes az utolsó pillanatra hagyni.
Lakásvásárlás előtt:
-
Mérd fel a havi, igazolható jövedelmedet és a meglévő hiteleidet.
-
Számold ki, mekkora önerővel rendelkezel.
-
Határozd meg, milyen vételárú ingatlan fér bele a pénzügyi lehetőségeidbe.
-
Vizsgáld meg, hogy új vagy használt ingatlan felel-e meg jobban a céljaidnak.
-
Készülj fel a banki hitelbírálatra.
Lakáscélú megtakarítás esetén:
-
Gondold át, mennyi pénzt tudsz rendszeresen félretenni.
-
Határozd meg, mikorra szeretnéd elérni a vásárláshoz szükséges önerőt.
-
Hasonlítsd össze a megtakarítási lehetőségeket a teljes futamidő és a költségek alapján.
Felújítás előtt:
-
Kérj tájékoztatást az energetikai tanúsítványról.
-
Mérd fel, mely munkálatok hozhatják a szükséges energiamegtakarítást.
-
Kérj előzetes költségbecslést.
-
Társasház esetén kezdeményezd a közös képviselettel a lehetőségek áttekintését.
Összefoglalás: új lehetőségek, de a megfelelő döntéshez tervezés kell
A Wekerle Program három különböző területen kínálhat segítséget: lakásvásárlásban, lakáscélú megtakarításban és energetikai felújításban.
A legfontosabb számok röviden:
-
50 millió forintos maximális lakásvásárlási vagy építési hitel, fix 3%-os kamattal új lakásra és 5%-os kamattal használt lakásra.
-
Akár 1,8 millió forint állami támogatás tízéves lakástakarék esetén, a maximális támogatási összegekkel számolva.
-
Akár 50%-os vissza nem térítendő támogatás a meghatározott energetikai felújítási konstrukciókban.
-
0%-os kamatozású társasházi és panelhitel a tájékoztatóban szereplő feltételekkel.
Ezek komoly lehetőségek lehetnek, de a legjobb megoldás mindenkinél más. Nemcsak azt kell nézni, hogy mekkora támogatás érhető el, hanem azt is, hogy a havi törlesztés, az önerő, a futamidő és a kapcsolódó kötelezettségek beleférnek-e a családi költségvetésbe.
A végleges döntés előtt mindig ellenőrizd a hatályos jogszabályokat és az adott pénzügyi intézmény részletes feltételeit.
Szeretnéd megtudni, hogy a te élethelyzetedben melyik lehetőség jöhet szóba?
Szívesen segítek áttekinteni a lakásvásárlási, hitel- és megtakarítási lehetőségeket, hogy ne csak a támogatás összegét lásd, hanem azt is, hogyan illeszkedhet a választott megoldás a hosszú távú pénzügyi terveidhez.
